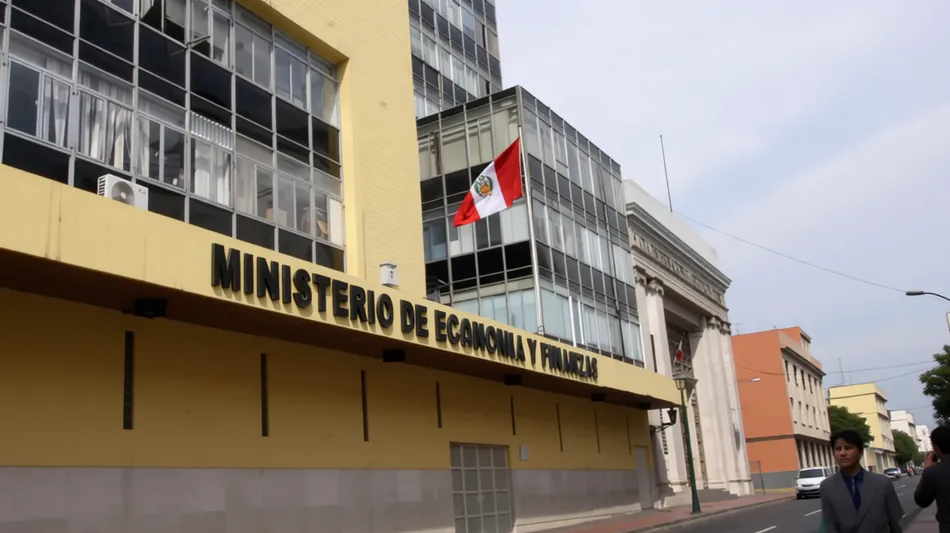
Consejo Fiscal advierte que flexibilización por El Niño podría abrir espacio de S/28 mil millones
El Poder Ejecutivo presentó al Congreso un proyecto para flexibilizar las reglas fiscales por el Fenómeno El Niño, pero el Consejo Fiscal advirtió que la suspensión de límites de gasto podría abrir un margen adicional de más de S/28 mil millones. El organismo recomienda mantener la disciplina macrofiscal y destinar los recursos exclusivamente a la emergencia.
El Poder Ejecutivo presentó al Congreso de la República un proyecto de ley que busca modificar temporalmente las reglas fiscales del país para hacer frente a los posibles efectos de un Fenómeno El Niño (FEN) extraordinario. La iniciativa, recibida por el Parlamento el 9 de noviembre, propone flexibilizar los límites de déficit y gasto público, además de suspender durante los años 2026 y 2027 una de las normas que restringe el crecimiento del gasto del Gobierno General.
La propuesta, anunciada previamente por el ministro de Economía y Finanzas (MEF), Elmer Cuba, contempla elevar los techos de déficit fiscal para los próximos ejercicios. Según el texto, el límite que se preveía en un 1,4% del Producto Bruto Interno (PBI) para 2031 pasaría a ser del 2,4% en 2027, para luego reducirse progresivamente hasta alcanzar el 2,2% en 2028, el 1,8% en 2029, el 1,4% en 2030 y finalmente retornar al 1% en 2031.
Además de ajustar los déficits, la iniciativa plantea suspender la regla de gasto no financiero durante dos años y establecer nuevos límites para el crecimiento real del gasto corriente sin mantenimiento: un 10,5% para este año y un 6,5% para el próximo. Sin embargo, esta medida ha generado una fuerte reacción por parte del Consejo Fiscal (CF), el cual advirtió que la flexibilización de las reglas macrofiscales podría debilitar los mecanismos de disciplina fiscal y permitir que se financien gastos ajenos a la emergencia climática.
En su Informe N° 05-2026-CF, el organismo técnico reconoció que está justificada la aplicación de la cláusula de excepción para atender los posibles efectos del fenómeno climático. No obstante, cuestionó profundamente la suspensión de la regla de gasto no financiero y la flexibilización significativa de los límites al gasto corriente. El CF recomendó mantener vigente dicha regla y, en lugar de suspenderla, exhortó al MEF a evaluar un ajuste de sus parámetros que permita atender las necesidades extraordinarias sin romper el marco fiscal.
El Consejo Fiscal sostuvo que las modificaciones deben ser excepcionales, temporales y focalizadas, asegurando que los recursos adicionales se destinen exclusivamente a la prevención, respuesta inmediata, atención de damnificados y rehabilitación de infraestructura afectada. Uno de los principales cuestionamientos del organismo se centra en los nuevos límites de crecimiento real del gasto corriente sin mantenimiento propuestos por el proyecto: 10,5% para 2026 y 6,5% para 2027.
Según estimaciones de la Dirección de Estudios Macrofiscales de la Secretaría Técnica del Consejo Fiscal, esta flexibilización permitiría generar un espacio adicional de gasto corriente de aproximadamente S/17 mil millones para 2026 y S/11 mil millones para 2027, en comparación con los límites establecidos por las reglas vigentes. En conjunto, se trataría de más de S/28 mil millones de espacio adicional para este componente del gasto público.
El organismo advirtió que esta expansión podría elevar la base sobre la cual se calcularía nuevamente el crecimiento del gasto a partir de 2028, haciendo más difícil reducir el déficit fiscal y recuperar los ahorros públicos. Además, alertó que parte de estos mayores gastos podría mantenerse en los siguientes años, incluso después de superada la emergencia, si se generan nuevos compromisos presupuestarios de carácter permanente.
El Consejo Fiscal también planteó que el Gobierno establezca mecanismos específicos para identificar, rastrear y monitorear los gastos vinculados a la emergencia. Esto permitiría verificar que los recursos adicionales se utilicen efectivamente para atender los efectos del fenómeno climático y que los gastos transitorios se retiren una vez concluida la emergencia. En esa línea, advirtió que la flexibilización no debería utilizarse para financiar gastos preexistentes ni para asumir nuevos compromisos rígidos y permanentes que no estén relacionados con la atención del Fenómeno El Niño.
El organismo también pidió al MEF identificar y cuantificar las presiones fiscales que ya existían antes de la emergencia, así como precisar cuáles serán sus fuentes de financiamiento. El informe señala que la flexibilización de las reglas fiscales debe evaluarse considerando que los ingresos públicos han sido favorecidos por los elevados precios internacionales de exportación, pero estos factores son volátiles y podrían ser transitorios.
La preocupación del organismo es que una mayor disponibilidad temporal de ingresos termine convirtiéndose en un incremento permanente del gasto público, lo que dificultaría la recuperación de los ahorros fiscales y el cumplimiento de las metas de consolidación. Asimismo, advirtió que una expansión de la demanda impulsada por un mayor gasto público podría añadir presiones inflacionarias si la oferta no responde oportunamente. El informe recuerda que la inflación interanual de Lima Metropolitana alcanzó el 5,3% en octubre de 2026 y acumuló ocho meses por encima del techo del rango meta.
Finalmente, el Consejo Fiscal consideró retadora la trayectoria de reducción del déficit fiscal planteada para los próximos años, debido a que concentra una parte importante del ajuste entre 2029 y 2031. El organismo insistió en que las modificaciones deben ser excepcionales, temporales y focalizadas, de manera que los recursos adicionales se destinen a prevención, respuesta inmediata, atención de damnificados, rehabilitación y reconstrucción de infraestructura afectada.
S.Mosquera--BT